Interoperabilidad de pagos para no bancarizados: Guía
Este avance elimina las barreras de entrada que antes alejaban a los trabajadores informales y pequeños comerciantes de los beneficios del ecosistema financiero moderno.
¿Cómo funciona la interoperabilidad de pagos para no bancarizados?
La arquitectura detrás de este modelo se basa en un interruptor centralizado o compensador que conecta a todas las entidades emisoras de dinero en tiempo real.
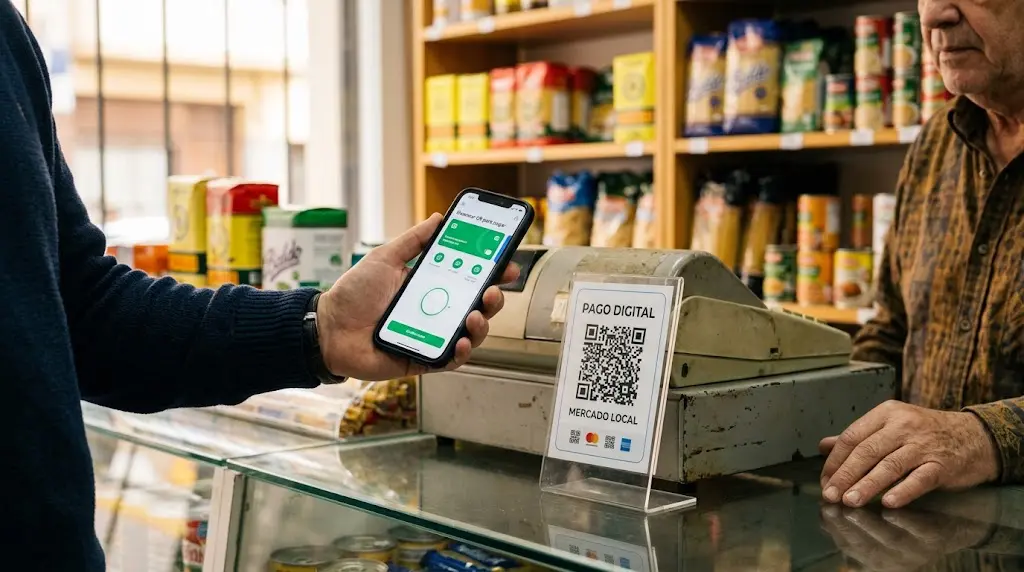
Cuando un usuario escanea un código QR en un establecimiento, el sistema identifica instantáneamente la cuenta de origen y la de destino, realizando la transferencia de fondos en cuestión de segundos. Esto sucede sin importar si el comprador utiliza una billetera fintech y el comerciante posee una cuenta en un banco tradicional.
La magia del sistema radica en la invisibilidad de la complejidad técnica para el usuario final. La adopción de la interoperabilidad de pagos para no bancarizados elimina la necesidad de retirar efectivo de cajeros automáticos.
¿Por qué el uso de códigos QR simplifica el cobro diario?
El código QR se ha consolidado como el estándar universal para la recepción de pagos digitales gracias a su bajo costo y facilidad de implementación.
- Cero inversión en hardware: El comerciante solo requiere imprimir una imagen con su código único para comenzar a recibir cobros.
- Universalidad de lectura: Cualquier cámara de teléfono inteligente básica puede escanear la información sin requerir tecnología NFC.
- Inmediatez en la confirmación: Ambas partes reciben una notificación instantánea de la transacción realizada.
El QR democratiza la adquirencia comercial en los barrios. Esta tecnología iguala las condiciones de cobro de un puesto ambulante con las de una gran cadena minorista.
¿De qué forma se garantiza la seguridad sin fricciones operativas?
Lograr que un pago sea rápido y sencillo no implica descuidar los estándares de ciberseguridad y prevención de fraudes.
Cifrado de datos y tokenización de cuentas
Las redes interoperables emplean protocolos de tokenización que enmascaran la información bancaria o de la billetera del usuario durante el envío. La verificación biométrica en el teléfono móvil, mediante huella dactilar o reconocimiento facial, sustituye las claves numéricas complejas que solían generar confusión.
Esta combinación de factores **garantiza transacciones seguras sin ralentizar la atención en el mostrador**.
¿Cómo la identidad digital facilita la apertura de billeteras?
Los procesos simplificados de validación remota han reducido el tiempo necesario para dar de alta una cuenta financiera digital a solo un par de minutos.
- Fotografiar el documento de identidad oficial directamente desde la aplicación móvil.
- Realizar una prueba de vida mediante la cámara frontal para corroborar la identidad del titular.
- Verificar el número telefónico para vincular la cuenta a un identificador único y personal.
Registrarse en el sistema ya no requiere visitar una oficina física. Facilitar la incorporación inicial de los usuarios es la piedra angular para expandir la inclusión financiera de forma masiva.