Por qué existen las reglas CFC en el derecho tributario
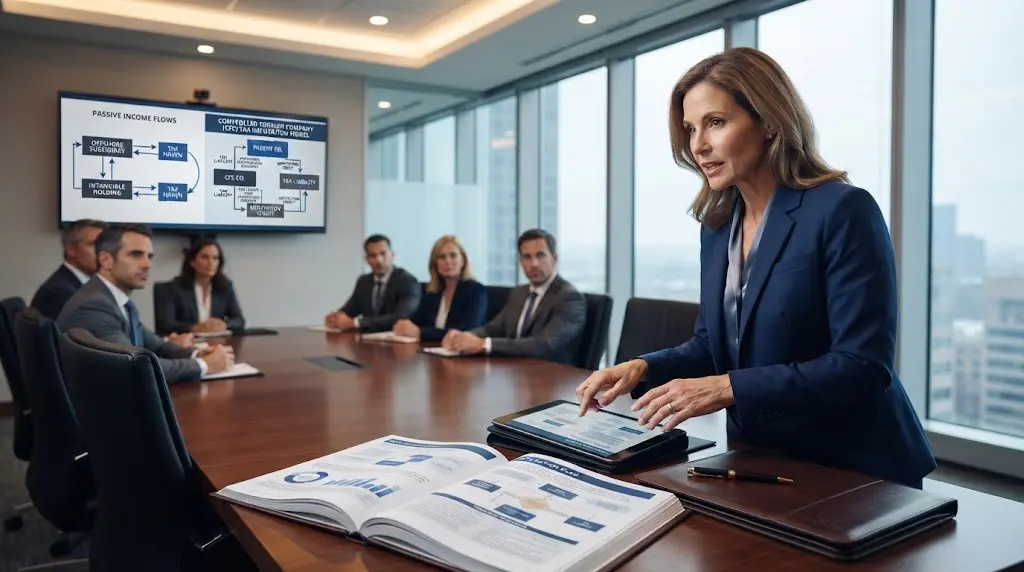
¿Por qué existen las reglas CFC en el panorama internacional?
El motivo determinante que justifica la existencia de este régimen es neutralizar los incentivos para la creación de vehículos societarios sin sustancia en paraísos fiscales.
Antes de su adopción universal, una persona podía transferir su cartera de inversión bursátil a una sociedad constituida en Panamá o Islas Caimán. La sociedad percibía los dividendos e intereses sin tributar un solo centavo en la fuente ni en el país del beneficiario final mientras no se decretara un reparto formal.
El régimen CFC elimina el beneficio temporal de la postergación fiscal. Conocer por que existen las reglas cfc permite comprender la lógica defensiva de las administraciones tributarias.
¿De qué manera frenan el diferimiento impositivo indeseado?
El diferimiento del pago impositivo representa un valor financiero real debido al valor del dinero en el tiempo.
- Postergación indefinida del tributo: Retener las ganancias en la filial offshore permitía reinvertir el cien por ciento del capital sin deducción de impuestos.
- Atribución sobre base devengada: La regla CFC obliga a declarar la renta pasiva en el ejercicio en que la filial la gana, anulando el beneficio financiero.
- Igualación de la carga tributaria: El inversionista paga la misma cuota tributaria si invierte localmente o mediante una sociedad extranjera pasiva.
Cortar la posibilidad del diferimiento resta atractivo a las estructuras offshore artificiales. De esta manera, la decisión de abrir una filial responde a motivos operativos y no a la especulación impositiva.
¿Cómo fomentan la competencia leal entre empresas locales y multinacionales?
Las pequeñas y medianas empresas con operaciones exclusivamente locales se encontraban en desventaja frente a grupos multinacionales.
Protección del mercado interno y de la capacidad contributiva
Un comercio local tributa sobre la totalidad de sus utilidades al cierre de cada periodo, mientras que un competidor global con filiales en jurisdicciones de baja tributación lograba financiar su expansión con dinero no gravado. Las reglas CFC nivelan el terreno de juego exigiendo a las multinacionales tributar de inmediato por sus rentas pasivas sin importar dónde las mantengan depositadas.
Esta equidad tributaria **protege la sostenibilidad financiera de los pequeños actores económicos**.
¿Qué rol desempeña la OCDE y el proyecto BEPS en su expansión?
El plan de acción contra la erosión de la base imponible y el traslado de beneficios (BEPS) colocó al régimen CFC en el centro del derecho tributario global.
- La Acción 3 de BEPS definió estándares mínimos recomendados para que todos los países miembros adopten normativas CFC eficaces.
- Estableció pautas internacionales para definir el concepto de control y la categorización estandarizada de las rentas pasivas.
- Promovió el intercambio automático de información financiera para garantizar que las autoridades detecten la propiedad efectiva de sociedades offshore.
El estándar OCDE ha generalizado la aplicación de las normas antiabuso. Hoy en día, operar a través de sociedades interpuestas en el extranjero sin sustancia económica expone a las empresas a severas sanciones administrativas e intereses punitorios.